
Finanzierungsbestätigung: Muster, Dauer und was sie verbindlich macht
Ohne Finanzierungsbestätigung kommen Sie bei vielen Maklern gar nicht erst auf die Besichtigungsliste. Was das Schreiben leistet, was es ausdrücklich nicht leistet und wie Sie es rechtzeitig bekommen.
Kurz gefasst
- Eine Finanzierungsbestätigung ist ein Schreiben Ihrer Bank oder Ihres Vermittlers, das bestätigt, dass eine Finanzierung in einer bestimmten Höhe nach den geprüften Angaben darstellbar ist.
- Sie ist keine Darlehenszusage: Die Kreditwürdigkeitsprüfung nach § 505a BGB und der schriftliche Darlehensvertrag nach § 492 BGB kommen danach und nicht davor.
- Makler fragen danach, weil sie dem Verkäufer die Zahlungsfähigkeit eines Interessenten belegen müssen und weil sie nach § 11 Abs. 2 GwG ohnehin identifizieren, sobald ein ernsthaftes Kaufinteresse besteht.
Was ist eine Finanzierungsbestätigung?
Eine Finanzierungsbestätigung ist ein kurzes Schreiben Ihrer Bank oder Ihres Vermittlers, das festhält, dass eine Finanzierung in einer bestimmten Höhe nach den bisher geprüften Angaben darstellbar ist. Sie richtet sich nicht an Sie, sondern an Verkäufer und Makler. Deren Frage lautet nicht, ob Sie die Immobilie schön finden, sondern ob Sie den Kaufpreis am Ende bezahlen können.
Der Name ist dabei unglücklich gewählt, denn bestätigt wird keine Finanzierung, sondern eine Einschätzung. Ein zweites gebräuchliches Wort ist Machbarkeitsbestätigung, und es trifft die Sache besser. Geprüft sind zu diesem Zeitpunkt Ihre Angaben, Ihre Nachweise und die Eckdaten des Objekts. Nicht geprüft sind in der Regel das Grundbuch, die vollständigen Objektunterlagen und die abschließende Bewertung der Immobilie durch die Bank.
Praktisch ist das Schreiben eine Eintrittskarte. In Regionen mit knappem Angebot sortiert der Makler die Interessenten, bevor er Termine vergibt, und wer nichts vorzulegen hat, landet in der zweiten Reihe. Deshalb gehört die Bestätigung an den Anfang der Suche und nicht an ihr Ende. Warum die Finanzierung ohnehin vor die Besichtigung gehört, steht im Beitrag Finanzierung klären, bevor Sie besichtigen.
Warum fragen Makler nach einer Finanzierungsbestätigung?
Makler fragen nach einer Finanzierungsbestätigung, weil ein geplatzter Kauf teuer ist und weil das Geldwäschegesetz sie ohnehin zur Identifizierung verpflichtet. Der erste Grund ist wirtschaftlich: Ein geplatzter Kauf kostet den Verkäufer Wochen und den Makler seine Provision. Ein Interessent, dessen Finanzierung geprüft ist, ist deshalb schlicht der bessere Kandidat, auch wenn ein anderer mehr bietet.
Der zweite Grund ist gesetzlich. Immobilienmakler sind nach § 2 Abs. 1 Nr. 14 GwG Verpflichtete des Geldwäschegesetzes. Nach § 11 Abs. 2 GwG müssen sie die Vertragsparteien des vermittelten Geschäfts identifizieren, sobald ein ernsthaftes Interesse an dessen Durchführung besteht und die Parteien hinreichend bestimmt sind. Wenn der Makler also Ausweis, Anschrift und Finanzierungsnachweis verlangt, erfüllt er eine Pflicht und ist nicht besonders neugierig.
Hinzu kommt die Form des Maklervertrags selbst. Ein Maklervertrag über eine Wohnung oder ein Einfamilienhaus bedarf nach § 656a BGB der Textform. Auch deshalb läuft der erste Kontakt bei seriösen Büros über Formulare und Nachweise statt über ein Gespräch am Gartentor. Wer diese Unterlagen zügig liefert, wirkt vorbereitet, und das ist in einem Bieterverfahren ein Vorteil, der nichts kostet.
Wie muss eine Finanzierungsbestätigung aussehen?
Eine Finanzierungsbestätigung muss die Beteiligten, das Vorhaben, die Größenordnung und den Stand der Prüfung nennen. Eine gesetzliche Form gibt es nicht, aber Makler lesen solche Schreiben wöchentlich und erkennen sofort, ob diese vier Punkte fehlen. Ein Zweizeiler ohne Bezug zum Objekt wird entgegengenommen und nicht gewertet.
Konditionen stehen in einer Bestätigung bewusst nicht. Weder Sollzins noch Rate gehören hinein, denn beides steht erst mit der Zusage der Bank fest und würde den Verkäufer auch nichts angehen. Was ihn interessiert, ist die Summe, die am Tag der Fälligkeit auf dem Notaranderkonto oder beim Verkäufer landet.
| Angabe | Warum sie hineingehört |
|---|---|
| AngabeName und Anschrift der Käufer | Warum sie hineingehörtDer Makler muss die Partei zuordnen und nach dem GwG identifizieren |
| AngabeObjekt oder Finanzierungsrahmen | Warum sie hineingehörtOhne Bezug bleibt offen, wofür die Aussage gilt |
| AngabeKaufpreis und Gesamtkosten | Warum sie hineingehörtNebenkosten müssen mitgedacht sein, sonst stimmt der Bedarf nicht |
| AngabeDarlehensbedarf und Eigenkapital | Warum sie hineingehörtZeigt, dass die Lücke zwischen Preis und Mitteln gerechnet ist |
| AngabeStand der Prüfung | Warum sie hineingehörtSagt, worauf die Aussage beruht: Selbstauskunft, Nachweise, Objektdaten |
| AngabeGültigkeit und Vorbehalte | Warum sie hineingehörtMacht deutlich, dass die endgültige Entscheidung bei der Bank liegt |
| AngabeAbsender mit Erlaubnis nach § 34i GewO | Warum sie hineingehörtDer Empfänger muss erkennen, wer geprüft hat |
Muster: So sieht unsere Finanzierungsbestätigung aus
Das folgende Muster zeigt Aufbau und Wortlaut der Finanzierungsbestätigung, die FinanzPlusImmo für ein konkretes Objekt ausstellt. Namen, Objekt und Beträge sind frei gewählt. Das Schreiben passt auf eine Seite und nennt genau einen Betrag, das darstellbare Finanzierungsvolumen. Einen Zinssatz enthält es nicht, weil der erst mit dem Angebot der Bank feststeht.
Ohne Objekt stellen wir dasselbe Schreiben auf einen Finanzierungsrahmen aus. Dann nennt der Betreff kein Objekt, und der Betrag lautet auf ein Darlehensvolumen bis zu einer bestimmten Höhe. Die Prüfung dahinter ist dieselbe: Finanzierungsbestätigung anfragen.
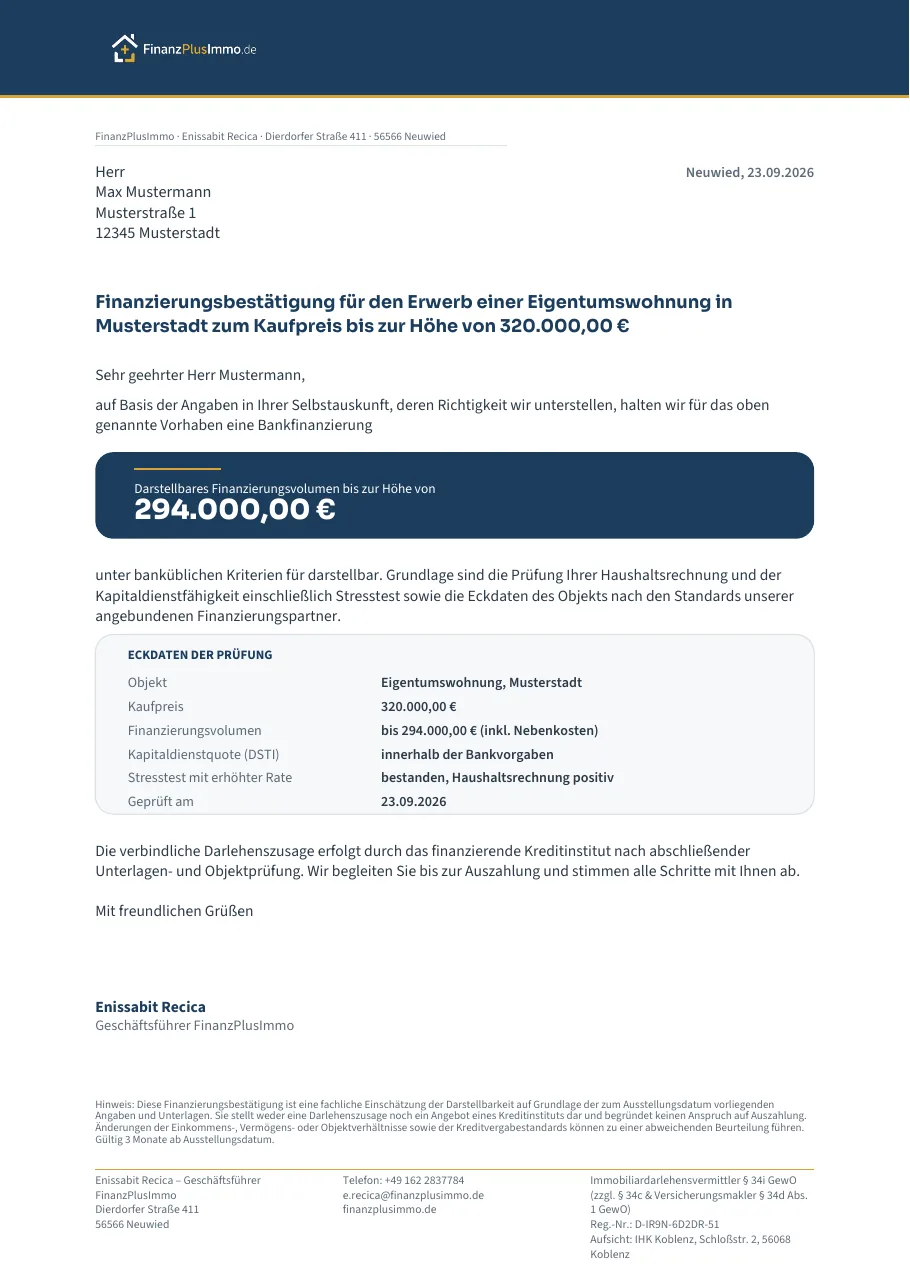
| Baustein | Musterformulierung |
|---|---|
| BausteinAbsender | MusterformulierungFinanzPlusImmo, Enissabit Recica, Dierdorfer Straße 411, 56566 Neuwied |
| BausteinEmpfänger und Datum | MusterformulierungHerr Max Mustermann, Musterstraße 1, 12345 Musterstadt; Neuwied, 23.09.2026 |
| BausteinBetreff | MusterformulierungFinanzierungsbestätigung für den Erwerb einer Eigentumswohnung in Musterstadt zum Kaufpreis bis zur Höhe von 320.000,00 € |
| BausteinEinleitung | MusterformulierungAuf Basis der Angaben in Ihrer Selbstauskunft, deren Richtigkeit wir unterstellen, halten wir für das oben genannte Vorhaben eine Bankfinanzierung |
| BausteinBetrag | MusterformulierungDarstellbares Finanzierungsvolumen bis zur Höhe von 294.000,00 € |
| BausteinPrüfgrundlage | Musterformulierungunter banküblichen Kriterien für darstellbar. Grundlage sind die Prüfung Ihrer Haushaltsrechnung und der Kapitaldienstfähigkeit einschließlich Stresstest sowie die Eckdaten des Objekts nach den Standards unserer angebundenen Finanzierungspartner. |
| BausteinEckdaten der Prüfung | MusterformulierungObjekt: Eigentumswohnung, Musterstadt; Kaufpreis 320.000,00 €; Finanzierungsvolumen bis 294.000,00 € inkl. Nebenkosten; Kapitaldienstquote innerhalb der Bankvorgaben; Stresstest bestanden; geprüft am 23.09.2026 |
| BausteinSchluss | MusterformulierungDie verbindliche Darlehenszusage erfolgt durch das finanzierende Kreditinstitut nach abschließender Unterlagen- und Objektprüfung. Wir begleiten Sie bis zur Auszahlung und stimmen alle Schritte mit Ihnen ab. |
| BausteinHinweis | MusterformulierungFachliche Einschätzung der Darstellbarkeit, keine Darlehenszusage und kein Angebot eines Kreditinstituts, kein Anspruch auf Auszahlung. Gültig 3 Monate ab Ausstellungsdatum. |
| BausteinUnterschrift | MusterformulierungEnissabit Recica, Geschäftsführer FinanzPlusImmo |
Muster mit frei gewählten Angaben. Der Betrag im Muster entspricht dem Darlehensbedarf der Modellrechnung weiter unten, gerundet.
Ist eine Finanzierungsbestätigung eine Zusage?
Nein, eine Finanzierungsbestätigung ist keine Darlehenszusage, und dieser Unterschied ist kein Formalismus. Nach § 505a BGB muss die Bank vor dem Abschluss eines Verbraucherdarlehensvertrags Ihre Kreditwürdigkeit prüfen, und bei einer Immobilienfinanzierung darf sie den Vertrag nur schließen, wenn daraus hervorgeht, dass Sie Ihren Verpflichtungen wahrscheinlich vertragsgemäß nachkommen werden. Diese Prüfung ist zum Zeitpunkt der Bestätigung noch nicht abgeschlossen.
Auch die Form spricht dagegen. Verbraucherdarlehensverträge sind nach § 492 BGB schriftlich zu schließen, und vor Ihrer Vertragserklärung muss die Bank Sie nach § 491a BGB informieren und Ihnen bei einem Angebot einen Vertragsentwurf anbieten. Ein Bestätigungsschreiben ersetzt keinen dieser Schritte. Es sagt: Diese Finanzierung ist darstellbar. Es sagt nicht: Dieses Geld ist Ihnen sicher.
Die Begriffe rund um die Finanzierung werden im Alltag durcheinander verwendet. Verbindlich wird es in dieser Reihe erst mit der Zusage der Bank, rechtlich bindend erst mit dem unterschriebenen Darlehensvertrag.
| Begriff | Wer stellt aus | Grundlage | Bindung |
|---|---|---|---|
| BegriffFinanzierungszertifikat, online | Wer stellt auseine Bank, automatisch | GrundlageIhre Angaben im Formular | Bindungkeine |
| BegriffVorläufige Finanzierungsbestätigung | Wer stellt ausBank oder Vermittler | GrundlageSelbstauskunft, oft ohne Nachweise | Bindungkeine |
| BegriffFinanzierungsbestätigung | Wer stellt ausBank oder Vermittler | GrundlageSelbstauskunft, Nachweise, Objektdaten | Bindungkeine, fachliche Einschätzung |
| BegriffFinanzierungsnachweis | Wer stellt ausOberbegriff für Makler und Verkäufer | Grundlageje nach Schreiben | Bindungje nach Schreiben |
| BegriffFinanzierungszusage | Wer stellt ausdie Bank | Grundlagevollständige Unterlagen, Objektbewertung, Kreditwürdigkeitsprüfung | BindungBank bindet sich unter den genannten Bedingungen |
| BegriffDarlehensvertrag | Wer stellt ausBank und Sie | GrundlageZusage und Ihre Unterschrift | Bindungrechtlich bindend, schriftlich nach § 492 BGB |
Dieser Beitrag erklärt, was das Schreiben leistet, nicht was eine Finanzierung kostet. Konditionen nennen wir im Ratgeber bewusst nicht, die klären wir für Ihre Konstellation im Gespräch.
Wie lange braucht eine Bank für eine Finanzierungsbestätigung?
Wie lange eine Finanzierungsbestätigung dauert, hängt davon ab, was geprüft wird. Ein Online-Zertifikat entsteht in wenigen Minuten, weil es nur Ihre Angaben verrechnet. Eine Bestätigung auf Grundlage geprüfter Nachweise stellen wir innerhalb von 24 Stunden aus, sobald Selbstauskunft und Unterlagen vollständig vorliegen.
Die verbindliche Zusage der Bank braucht danach länger, weil die Bank das Objekt selbst bewertet und ihre Kreditwürdigkeitsprüfung nach § 505a BGB abschließt. Rechnen Sie dafür mit mehreren Tagen, sobald die vollständigen Objekt- und Einkommensunterlagen bei der Bank liegen. Was am meisten Zeit kostet, ist fast immer das Zusammensuchen der Unterlagen, nicht die Prüfung.
| Stufe | Dauer | Grundlage |
|---|---|---|
| StufeOnline-Zertifikat | Dauerwenige Minuten | GrundlageIhre Angaben im Formular |
| StufeGeprüfte Finanzierungsbestätigung bei FinanzPlusImmo | Dauerinnerhalb von 24 Stunden nach vollständigen Unterlagen | GrundlageSelbstauskunft, Nachweise, Objektdaten |
| StufeZusage der Bank | Dauermehrere Tage nach vollständigen Unterlagen | GrundlageObjektbewertung und Kreditwürdigkeitsprüfung |
| StufeVertragsentwurf beim Notar | Dauerim Regelfall 2 Wochen vor der Beurkundung | Grundlage§ 17 Abs. 2a BeurkG |
Ist eine Finanzierungsbestätigung für den Notar ausreichend?
Nein, für den Notartermin reicht eine Finanzierungsbestätigung nicht aus. Der Kaufvertrag bedarf nach § 311b BGB der notariellen Beurkundung, und mit der Unterschrift schulden Sie den Kaufpreis unabhängig davon, ob Ihre Bank auszahlt. Wer mit einer Bestätigung in den Notartermin geht, verwechselt eine Wegbeschreibung mit dem Ziel. Vor der Beurkundung gehört die verbindliche Zusage auf den Tisch.
Für die Planung heißt das: Nach § 17 Abs. 2a BeurkG soll der Notar Ihnen den Entwurf des Kaufvertrags im Regelfall 2 Wochen vor der Beurkundung zur Verfügung stellen. In diese 2 Wochen fällt die Prüfung der Bank. Liegt die Finanzierungsbestätigung schon vor der Besichtigung bereit, bleibt die Zeit für die Zusage und nicht für das Zusammensuchen der Unterlagen.
Finanzierungsbestätigung von der Bank oder vom Vermittler?
Eine Finanzierungsbestätigung kann von einer Bank oder von einem Immobiliardarlehensvermittler kommen, und beide sind für Makler üblich. Die Bank bestätigt, was sie selbst nach ihren Richtlinien finanzieren würde. Ein Vermittler mit Erlaubnis nach § 34i GewO rechnet Ihren Fall gegen die Richtlinien mehrerer Banken und bestätigt, was sich bei mindestens einer davon darstellen lässt.
Der Unterschied zeigt sich bei Fällen, die nicht in jedes Raster passen: Probezeit, Selbstständigkeit, wenig Eigenkapital oder ein Objekt mit Besonderheiten. Eine Bank, die nein sagt, sagt nur für sich nein. Entscheidend ist in beiden Fällen, dass jemand Ihre Unterlagen gesehen hat. Wie Hausbank und Vermittler sich sonst unterscheiden, steht auf der Seite zum Bankenvergleich.
Finanzierungsbestätigung beim Bauträger und vor der Reservierung
Beim Kauf vom Bauträger wird die Finanzierungsbestätigung meist schon vor der Reservierung verlangt. Bauträger und Vertriebe halten eine Einheit nur für Käufer zurück, deren Finanzierung geprüft ist, weil eine geplatzte Reservierung die Wohnung für Wochen blockiert. Die Bestätigung nennt dann die Einheit und den Kaufpreis aus der Preisliste.
Eine Reservierungsgebühr sichert Ihnen dabei weder die Finanzierung noch die Wohnung. Der Kaufvertrag bedarf auch beim Bauträger nach § 311b BGB der notariellen Beurkundung, eine formlose Reservierungsabrede tut das nicht. Zahlen Sie deshalb erst, wenn Ihre Finanzierung geprüft ist.
Welche Unterlagen braucht man für eine Finanzierungsbestätigung?
Für eine Finanzierungsbestätigung brauchen Sie in der Regel die Selbstauskunft, die letzten 3 Gehaltsabrechnungen mit der Dezemberabrechnung, einen Nachweis über Ihr Eigenkapital und das Exposé. Die Bestätigung ist nur so gut wie diese Unterlagen. Wer ein Schreiben ausstellt, ohne Nachweise gesehen zu haben, schreibt eine Vermutung auf Briefpapier. Spätestens wenn die Bank die Akte prüft, fällt die Lücke auf, und dann steht der Kauf mit dem beurkundeten Vertrag bereits fest.
Für die meisten Angestelltenfälle genügt ein überschaubarer Satz an Unterlagen. Bei Selbstständigen treten Jahresabschlüsse und Steuerbescheide an die Stelle der Gehaltsabrechnungen, was die Vorlaufzeit verlängert. Wie Banken diese Fälle rechnen, beschreibt der Beitrag zur Finanzierung für Selbstständige.
- Selbstauskunft vollständig ausfüllen, mit allen laufenden Krediten, Leasingraten und Unterhaltsverpflichtungen.
- Die letzten drei Gehaltsabrechnungen und die Dezemberabrechnung des Vorjahres bereitlegen.
- Eigenkapital nachweisen, etwa über Kontostände, Depotauszüge oder eine schriftliche Schenkungszusage.
- Eckdaten des Objekts liefern: Kaufpreis, Wohnfläche, Baujahr, Adresse, meist genügt das Exposé.
- Besonderheiten von sich aus erklären: Probezeit, Elternzeit, befristeter Vertrag, geplanter Arbeitgeberwechsel.
Wann sollten Sie die Finanzierungsbestätigung anfordern?
Die Finanzierungsbestätigung sollten Sie vor der ersten Besichtigung anfordern, nicht erst nach der Zusage des Verkäufers. Der Grund ist einfach: Die Prüfung braucht mit allen Unterlagen bis zu 24 Stunden, die Entscheidung über eine begehrte Immobilie fällt oft schneller. Wer erst nach dem Termin anfängt, kommt in genau dem Moment ins Rennen, in dem der Vorbereitete es schon gewonnen hat.
In der Suchphase stellen wir die Bestätigung auf einen Finanzierungsrahmen aus, also auf eine Größenordnung statt auf eine Adresse. Das reicht den meisten Maklern für den Termin. Sobald ein konkretes Objekt feststeht, wird das Schreiben darauf umgestellt, weil erst dann die Immobilie als Sicherheit bewertet werden kann und der Beleihungsauslauf feststeht.
Setzen Sie die Gültigkeit realistisch an. Ein Schreiben, das ein halbes Jahr alt ist, wirkt nicht souverän, sondern unbeaufsichtigt. Ändert sich etwas Wesentliches an Ihrer Lage, also Einkommen, Eigenkapital, ein neuer Kredit oder ein Jobwechsel, brauchen Sie ohnehin eine neue Bestätigung. Die alte wird dadurch nicht falsch, sie beschreibt nur einen Stand, den es nicht mehr gibt.
Welcher Betrag steht in der Finanzierungsbestätigung?
In der Finanzierungsbestätigung steht nicht der Kaufpreis, sondern der Darlehensbedarf. Er ergibt sich aus Kaufpreis plus Nebenkosten minus Eigenkapital. Wer nur den Kaufpreis bestätigen lässt, hat die Nebenkosten offen gelassen, und genau daran scheitern Finanzierungen später.
Die folgende Rechnung ist eine Modellrechnung mit frei gewählten Annahmen für Rheinland-Pfalz und keine Zusage. Angesetzt sind ein Kaufpreis von 320.000 Euro, die Grunderwerbsteuer von 5,0 Prozent nach dem Grunderwerbsteuergesetz in Verbindung mit dem Landessatz, 2,0 Prozent für Notar und Grundbuch, eine Käufercourtage von 3,57 Prozent sowie 60.000 Euro Eigenkapital. Welche Posten dabei wirklich anfallen, steht im Beitrag zu den Kaufnebenkosten.
Die Rechnung endet bewusst beim Darlehensbedarf und beim Beleihungsauslauf. Eine monatliche Rate lässt sich ohne Zinssatz nicht seriös angeben, und Zinssätze nennen wir im Ratgeber nicht. Wie hoch die Rate in Ihrem Fall ausfällt, rechnen wir im Termin gemeinsam. Was Sie tragen können, schätzen Sie vorab mit dem Beitrag Wie viel Immobilie kann ich mir leisten ab.
| Position | Modellannahme | Betrag |
|---|---|---|
| PositionKaufpreis | Modellannahmefrei gewählt | Betrag320.000 Euro |
| PositionGrunderwerbsteuer Rheinland-Pfalz | Modellannahme5,0 Prozent | Betrag16.000 Euro |
| PositionNotar und Grundbuch | Modellannahme2,0 Prozent | Betrag6.400 Euro |
| PositionKäufercourtage | Modellannahme3,57 Prozent | Betrag11.424 Euro |
| PositionGesamtkosten | ModellannahmeKaufpreis plus Nebenkosten | Betrag353.824 Euro |
| PositionEigenkapital | Modellannahmefrei gewählt | Betrag60.000 Euro |
| PositionDarlehensbedarf | ModellannahmeGesamtkosten minus Eigenkapital | Betrag293.824 Euro |
| PositionBeleihungsauslauf am Kaufpreis | ModellannahmeDarlehen geteilt durch Kaufpreis | Betragrund 92 Prozent |
Modellrechnung mit frei gewählten Annahmen, keine Zusage und kein Angebot. Die Bank rechnet den Beleihungsauslauf nicht am Kaufpreis, sondern an ihrem eigenen Wertansatz.
Woran scheitern Finanzierungsbestätigungen in der Praxis?
Finanzierungsbestätigungen scheitern in der Praxis meist nicht bei der Bank, sondern zwischen Exposé und Selbstauskunft. Ein Schreiben über eine Summe, die nicht zum Objekt passt, oder eine Selbstauskunft, die einen laufenden Kredit auslässt, fällt spätestens im zweiten Votum auf. Wie streng dort geprüft wird, beschreibt der Beitrag Was die Marktfolge prüft.
Ebenso häufig ist der umgekehrte Fall: Die Bestätigung ist sauber, aber sie kommt zu spät. Zwischen der Anfrage beim Makler und seiner Rückmeldung liegen oft nur Stunden. Wer die Unterlagen dann erst zusammensucht, verliert nicht an der Bonität, sondern an der Reihenfolge.
- Summe im Schreiben deckt nur den Kaufpreis, nicht die Nebenkosten.
- Eigenkapital ist zwar vorhanden, aber nicht nachgewiesen oder noch gebunden.
- Ein laufender Kredit oder eine Leasingrate fehlt in der Selbstauskunft.
- Die Bestätigung stammt aus einer Quelle, die keine Unterlagen gesehen hat.
- Das Schreiben ist älter als die aktuelle Lage und nennt keine Gültigkeit.
- Bei zwei Käufern fehlt einer der beiden im Schreiben.
Was das für Ihren Kauf bedeutet
Die Finanzierungsbestätigung ist der günstigste Vorteil, den Sie sich im Kaufprozess verschaffen können. Sie kostet nichts außer Vorbereitung, und sie unterscheidet Sie von den Interessenten, die auf der Besichtigung zum ersten Mal über Geld nachdenken. Für den Makler ist sie das Signal, dass er mit Ihnen planen kann.
Verlassen Sie sich aber nicht auf ihre Wirkung nach innen. Sie ersetzt weder die Zusage der Bank noch Ihre eigene Rechnung. Wie viel Eigenkapital sinnvoll ist und was es an der Entscheidung ändert, steht im Beitrag zum Eigenkapital.
Wir stellen die Finanzierungsbestätigung aus, sobald Ihre Selbstauskunft und die Nachweise vorliegen, innerhalb von 24 Stunden. Bringen Sie die Unterlagen mit, bevor Sie den ersten Besichtigungstermin vereinbaren. Dann liegt das Schreiben bereit, wenn der Makler danach fragt, und nicht drei Tage später.
Häufige Fragen
Weiterlesen
Wann die Finanzierung starten sollte und in welcher Reihenfolge die Schritte sinnvoll sind.
- Finanzierungsbestätigung vor der Besichtigung: erst klären, dann besichtigen Wer erst nach der Besichtigung zur Bank geht, verhandelt aus der schwächeren Position. Eine geprüfte Machbarke …
- Kredit umschulden bei der gleichen Bank: Geht das und wann lohnt es sich? Die eigene Bank kennt Sie, die Grundschuld liegt schon bei ihr, und der Papierkram ist überschaubar. Genau des …
- Zweite Immobilienfinanzierung: Wie prüft die Bank den zweiten Kredit? Ein laufender Immobilienkredit schließt einen zweiten nicht aus. Die Bank rechnet aber beide Raten gegen Ihr E …
Quellen und Rechtsgrundlagen
Die Angaben in diesem Beitrag stützen sich auf die folgenden Quellen. Gesetzestexte und Programmbedingungen ändern sich, prüfen Sie im Zweifel den dort veröffentlichten Stand.
- § 505a BGB, Pflicht zur Kreditwürdigkeitsprüfung
- § 492 BGB, Schriftform des Verbraucherdarlehensvertrags
- § 491a BGB, vorvertragliche Informationspflichten
- § 311b BGB, notarielle Beurkundung des Grundstückskaufvertrags
- § 17 Abs. 2a BeurkG, Zweiwochenfrist für den Vertragsentwurf
- § 11 GwG, Identifizierung durch Verpflichtete
- § 2 GwG, Verpflichtete, Nummer 14 Immobilienmakler
- § 656a BGB, Textform des Maklervertrags
- Grunderwerbsteuergesetz
Passend zum Thema
FinanzierungsbestätigungDieser Beitrag gibt allgemeine Hinweise und ersetzt keine Beratung im Einzelfall. Rechtsstand ist der . Für steuerliche Fragen ziehen Sie bitte zusätzlich einen Steuerberater hinzu.
Bereit für Ihre stressfreie Finanzierung?
Lassen Sie sich kostenlos beraten und finden Sie heraus, wie wir Sie Schritt für Schritt zu Ihrer Traumimmobilie begleiten.